
阿斯麦:光刻机产能也紧俏了,ASML离涨价还有多远
2026-10-16 · qzdyws.com
阿斯麦(ASML)于北京时间2026年10月14日下午的美股盘前发布了2026年第三季度财报(截止2026年9月),要点如下: 阿斯麦(ASML)业绩指引 : 2026年第四季度预期收入142-152亿欧元(好于市场预期140亿欧元),其中服务收入37亿欧元左右,同比增长70%+ ;毛利率(GAAP)为57%(略好于市场预期56.5%)。 海豚君认为公司下季
阿斯麦(ASML)于北京时间2026年10月14日下午的美股盘前发布了2026年第三季度财报(截止2026年9月),要点如下:
阿斯麦(ASML)业绩指引 : 2026年第四季度预期收入142-152亿欧元(好于市场预期140亿欧元),其中服务收入37亿欧元左右,同比增长70%+ ;毛利率(GAAP)为57%(略好于市场预期56.5%)。
海豚君认为公司下季度指引的超预期主要由服务收入猛增(Q3同增68%/Q4同增70%+)带动,来自客户的升级需求,在现有光刻机内即可快速获得增量产能,无需等待新机交付。
阿斯麦ASML更新了2026年全年指引,公司预期全年收入有望达到440-450亿欧元(上季度给的指引430-450亿),同比增长34%-38%。 实际上,只是提高了区间下限,并未抬高区间上限,没有给出足够的“惊喜”。
这次财报中,最亮眼的数据其实藏在“资产负债表”中,公司本季度非流动合同负债猛增至93亿欧元,单季环增57亿欧元。 公司CEO曾表态,部分客户已表示有兴趣下2029甚至2030年的订单,公司预计2027和2028年现有规划的供给无法完全满足需求, 正在研究让2028年产能增幅超过此前说的30%。
ASML的投资主线已经从“需求有多强”转变为“供给能扩多快、客户愿意为确定性付多少溢价”。非流动合同负债的大幅增加,也表明客户正在用真金白银预付锁定未来的产能交付。
另一方面,阿斯麦ASML通常会在三季度给出2027年的指引,但本次财报中并未直接给出,后续关注公司晚些时候的电话会交流信息(海豚君也会在第一时间发布)。
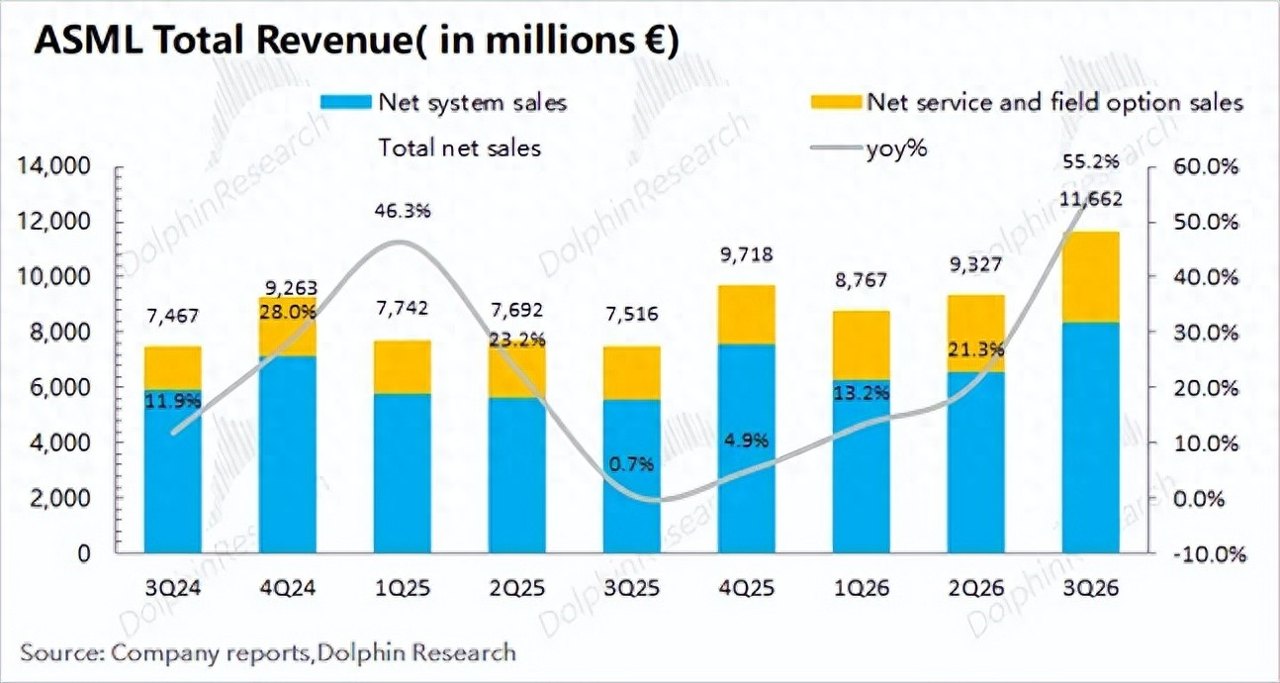
2、收入&毛利率:a)本季度收入117亿欧元,同比增长55%,略低于市场预期(120亿欧元) ,公司本季度的增长,主要来自中国客户及台积电对光刻系统的拉货以及“升级”服务收入的增长。
b)本季度毛利率57.4%,超出公司指引上限(55-57%), 主要受益于毛利率相对较高的ArFi和服务收入提升 。
3、具体业务情况 : 光刻系统收入84亿欧元,同比增长51% ; 服务收入33亿欧元,同比增长68%,两项业务的比例接近于7:3 。
光刻系统出货量 :公司本季度EUV出货17台,出货量环增1台,主要是台积电和韩国客户拉货。ArFi本季度出货40台,环比增加17台,中国地区客户采购明显增加。
光刻系统均价:EUV的均价明显高于ArFi 。 海豚君测算公司本季度EUV均价在2.4亿欧元左右,ArFi的单台价格大约在0.82亿欧元 ,两者的价格比例保持在3:1附近。
b.订单指标 :公司从本年度开始不再披露订单数据, 关注公司管理层后续在电话会的表述。
海豚君整体观点:不缺订单,只缺光刻机
阿斯麦ASML本次财报“中规中矩”,收入端和毛利率都达到了公司此前指引。 公司本季度的增长,主要得益于中国客户和台积电的拉货,以及“升级服务”需求的增加。
相比于财报数据,市场更关心公司的指引情况:公司将2026年全年指引更新至440-450亿欧元(上季度给的是430-450亿),只是提升了区间下限,并未抬高区间上限,没有给出足够的“惊喜”。
通常公司会在三季度给出下一年的指引,而公司本次财报中并未给2027年指引。关注晚些时候的电话会交流信息(海豚君会第一时间发布),尤其是公司管理层对于2027-2028年的展望。
由于公司在上季度给出了2027年和2028年的产能展望,Low-NA EUV和浸没式DUV每年增长30%,市场基本对2027年的全年增长预期在35%-40%左右。
如果公司管理层能给出45%,甚至50%的2027年增长指引,将是超出市场预期的,这也意味着公司光刻机可能会在明年出现“涨价”的迹象。这次没直接给出2027年指引,是市场不满意的地方,因此电话会就变得更为重要。
在AI市场大回调的情况下,其实阿斯麦ASML的回调幅度是相对偏小的。 尤其是下游晶圆制造厂的资本开支是明确增长的, 比如美光近期给出了2027财年500亿美元以上的资本开支展望(同比增长70%+)。
在AI需求之后,ASML的High-NA还有望为公司带来新一轮的“产品升级周期”, 为阿斯麦ASML公司持续高增带来保障。
除阿斯麦ASML的财报之外,市场关注客户资本开支和新技术的进展两个方面:
台积电、英特尔、三星等晶圆制造厂是公司的主要客户,下游晶圆厂的资本开支展望,是阿斯麦ASML业绩的前瞻性指标。
综合核心厂商资本开支及市场展望, 海豚君预估2027年逻辑类厂商的资本开支增速有望达到25%以上,存储类厂商的资本开支增速更将达到50%。 核心晶圆厂的总资本开支将维持40%的高增表现,其中主要来自台积电和存储厂商的持续加大投资。
美光在财报后明确给出了2027财年资本开支高于500亿美元的展望,台积电在上季财报后也将全年资本开支大幅上调至600-640亿美元,核心厂商纷纷表达出扩产的迫切需求。
结合公司四季度指引看,阿斯麦ASML在2026年的全年收入有望达到440-450亿,同比增长35%左右,基本接近于整体核心大厂的资本开支增速。
关注阿斯麦ASML管理层后续对于2027年的展望情况,市场预期全年收入增长达到35%-40%。结合市场对核心晶圆厂的资本开支预期来看,公司依然有望延续高增的表现。公司此前也给出了2027、2028年EUV与浸没式DUV产能各提升30%的计划。
在DRAM关键的几层(cell array/存储节点)中, 若用DUV就得多重曝光(多次掩膜+刻蚀),EUV单次曝光就可以搞定,这能省掉工序、缩短周期、提升良率 。 美光此前已经表明将大规模从ASML订购EUV,全面拥抱EUV DRAM制造。在1之前还全靠DUV多重曝光硬扛,而1将是美光第一个EUV节点 。
b)High-NA EUV进展:后续制程的核心设备
当先进制程进入2nm以下的阶段,High-NA EUV将逐渐成为下一阶段的核心设备。 台积电、英特尔都已经采购了公司最高端的High-NA EUV,来进行后续制程的研发和生产。
High-NA EUV能实现全流程工艺简化、削减非光刻成本并提升良率,因此会推高光刻强度。原本需要Low-NA EUV多重曝光工艺加工的关键工艺层,如今仅需High-NA EUV单次曝光即可完成图形化,从而简化生产流程。
结合各公司的情况来看, 海豚君认为台积电初期的2nm和英特尔的18A都仍将采用原有的Low-NA EUV进行生产,这样主要能保障更好的良率。
出于成本及良率等方面的考虑,台积电明确提到了会延迟对High-NA的使用(预计2030年后), 海豚君预期阿斯麦ASML的High-NA EUV设备出货高峰将在2028年及之后 。 从近期台积电持续上调的资本开支看,可以推测台积电将资金更多地用在对Low-NA EUV的采购。
9月7日ASML与台积电宣布行业协作, 推进12英寸光罩过渡以最大化High-NA价值——目标2031年建成试验线、2033年支持先进节点量产的完整光刻系统就绪,这也意味着台积电对High-NA的大幅拉货将在2030年之后。
近两年受AI及存储需求的拉动, 公司给出了明确的产能提升计划(每年增长30%),为公司2026-2028年的高增奠定了基础。结合核心大厂的High-NA EUV采纳计划,预计High-NA EUV将在2028年及之后才能实现大批量出货。
由于High-NA EUV单价将达到4亿欧元/台(Low-NA EUV均价约为2-3亿欧元/台),在2028年之后,阿斯麦ASML还将享受到新一轮的“产品升级周期”。
在核心晶圆厂资本开支大周期的带动下,阿斯麦ASML业绩高增是相对确定的。在AI产业链出现大范围回调的情况下,ASML的股价跌幅也是相对较小的。
阿斯麦ASML对2027年-2028年的展望也是乐观的,EUV、ArFi等核心设备在未来两年的产能都将增加30%以上。 即便在光刻机不涨价的情况下(后续涨价的话,就是超预期的信息),这也意味着2026-2028年都将维持高增长(30%+)的表现 。 至于2028年后,High-NA有望接力,带来产品周期的助力。
公司最近的股价回调,主要是受AI行业面的整体拖累,阿斯麦ASML也展现了相对抗跌的表现(跌幅不到10%)。如果公司本次不能给出2027年的指引,将在短期内让市场有所失望。
但下游核心厂商上调资本开支和公司之前给出的产能规划(年增30%),都将是公司业绩延续高增的保障。在行业面的影响消除之后,阿斯麦ASML价值依然有望抬升。
以下是海豚君关于阿斯麦ASML的详细数据及图表: